Die häufigsten Fehler in der GwG-Compliance und wie Unternehmen diese vermeiden können, insbesondere mit Blick auf die neuen Anforderungen ab 2026.
Wenn die Prüfung kommt, zählt nicht die Erinnerung
Die Szene ist unspektakulär. Eine SRO-Prüferin sitzt im Besprechungszimmer eines Treuhandbüros, vor sich ein Dossier, daneben ein Kaffee, der schon kalt wird. Sie fragt, wie die wirtschaftlich berechtigte Person einer Holding festgestellt wurde. Der Mandatsleiter lehnt sich zurück: «Das haben wir damals alles angeschaut.» Die Prüferin nickt freundlich und schreibt etwas auf. Es ist nicht das, was der Mandatsleiter hofft.
Geldwäschereiprävention scheitert in der Praxis selten an exotischen Rechtsfragen. Die Ursachen sind meist banal: Eine Prüfung wurde durchgeführt, aber nicht dokumentiert. Eine Risikoeinstufung wurde vor Jahren vorgenommen und nie mehr hinterfragt. Ein langjähriger Kunde gilt als «bekannt», also werden die Abklärungen Jahr für Jahr etwas kürzer. Interne Weisungen existieren, beschreiben aber einen Betrieb, den es so nicht mehr gibt.
Genau darin liegt das Problem. In einer GwG-Prüfung zählt nicht, ob die zuständige Person plausibel erzählen kann, was sie seinerzeit gedacht hat. Es zählt, ob eine fachkundige Dritte den Vorgang allein anhand des Dossiers nachvollziehen kann. Die Erinnerung des Mandatsleiters ist kein Beweismittel. Sie hängt an einer Person, nicht an der Organisation.
Diese Anforderung gewinnt ab dem 1. Oktober 2026 an Gewicht. Dann treten das revidierte Geldwäschereigesetz und das neue Bundesgesetz über die Transparenz juristischer Personen und die Identifikation der wirtschaftlich berechtigten Personen (TJPG) in Kraft. Das GwG erfasst neu bestimmte risikobehaftete Beratungstätigkeiten, und für die Eintragung ins neue Transparenzregister beginnen die Übergangsfristen zu laufen.
Am Grundprinzip guter GwG-Compliance ändert das nichts. Die Revision erhöht nur die Zahl der Büros, die es sich nicht mehr leisten können, dieses Prinzip zu ignorieren.
Ein Treuhandbüro, wie es viele gibt
Damit die folgenden Fehler nicht abstrakt bleiben, begleitet uns durch diesen Beitrag ein typisiertes Büro. Es ist keine reale Kanzlei, sondern eine verdichtete Konstellation, wie sie in der Schweiz vielfach vorkommen dürfte: die Treuhand Alpha AG, vierzehn Mitarbeitende, Buchhaltung, Steuern, Lohnadministration. Dazu kommen einige Gesellschaftsgründungen pro Jahr, das Domizil für eine Handvoll Holdings und, für zwei langjährige Kunden, die Abwicklung von Zahlungen. Für diesen Teil ist das Büro seit Jahren einer SRO angeschlossen. Den Rest hielt man bisher für «normale Treuhand».
Die Geschäftsleitung ist kompetent, das Team engagiert. Niemand bei der Treuhand Alpha will Geldwäscherei ermöglichen. Genau deshalb ist das Büro ein gutes Beispiel: Die folgenden Fehler entstehen nicht aus schlechter Absicht, sondern aus Routine, Zeitdruck und der stillen Annahme, dass schon jemand daran gedacht hat.
«UBO geprüft» ist noch kein Prüfnachweis
Einer der klassischen Fehler steckt in einem erstaunlich kurzen Aktenvermerk: «UBO geprüft.» Das ist, als stünde im Serviceheft eines Autos nur «Service gemacht». Welche Teile ersetzt wurden, ob jemand die Bremsen geprüft hat und in welcher Werkstatt, bleibt offen. Solange niemand fragt, fällt das nicht auf. Beim Auto kommt die Frage spätestens beim Verkauf, beim Dossier in der Prüfung.
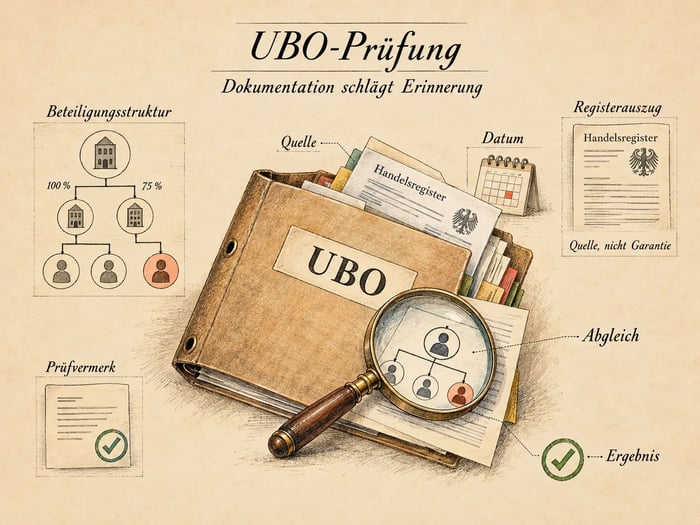
Eine Prüferin will mehr wissen. Welche Quelle wurde verwendet? Wann erfolgte die Prüfung, und wer hat sie vorgenommen? Wie wurde eine mehrstufige Beteiligungsstruktur nachvollzogen? Gab es widersprüchliche Angaben, und wie wurden sie geklärt?
Die Pflicht dahinter ist nicht neu. Mit der GwG-Revision, die am 1. Januar 2023 in Kraft trat, wurden die Überprüfung der Angaben zur wirtschaftlich berechtigten Person und die risikobasierte Aktualisierung der Kundendaten ausdrücklich gestärkt. Die Anker dafür sind Art. 4 und Art. 7 GwG.
Ab Oktober 2026 kommt eine zusätzliche Informationsquelle hinzu. Das Transparenzregister enthält Angaben über die natürlichen Personen, die Rechtseinheiten kontrollieren.
Das Register ist allerdings keine staatliche KYC-Garantie. Finanzintermediäre und unterstellte Beratende können darauf zugreifen, die Verantwortung für die eigenen Abklärungen bleibt aber vollständig bei ihnen. Der Registerauszug ist eine gute Quelle, aber er ersetzt den Abgleich nicht. Er zeigt, was eingetragen ist. Ob das mit der Erklärung des Kunden und der tatsächlichen Beteiligungsstruktur übereinstimmt, muss das Büro selbst prüfen und festhalten. Stellt es dabei Abweichungen fest, ist das kein lästiger Nebenbefund, sondern ein Prüfsignal. Für bestimmte Akteure sieht das neue Recht zudem ausdrücklich eine Meldung solcher Unterschiede vor. Wer davon betroffen ist, sollte das in der eigenen Weisung klar regeln.
(KI-generierte Illustration)
Bei der Treuhand Alpha sähe ein tragfähiger Vermerk etwa so aus: «Erklärung zur wirtschaftlich berechtigten Person vom 14.03.2026 mit Handelsregisterauszug vom selben Tag und Aktienbuch abgeglichen; Beteiligung über Zwischenholding nachvollzogen (Organigramm im Dossier); keine Abweichung festgestellt; geprüft durch R. Meier.» Das ist nicht literarisch. Aber die Prüferin findet darin die Antworten, noch bevor sie fragt.
«Wir kennen den Kunden» ersetzt keine Sorgfaltspflicht
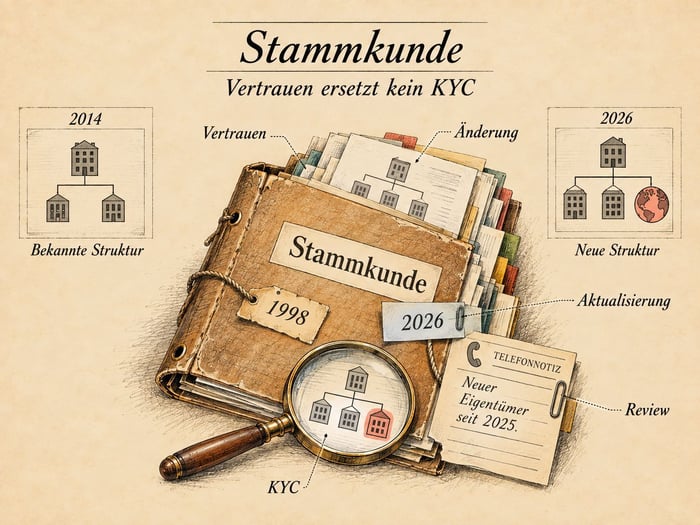
Herr M. ist seit 1998 Kunde der Treuhand Alpha. Man kennt seine Familie, seine Firma und seine Vorliebe für pünktliche Rechnungen. Im Frühjahr ruft er an: Er habe seine Beteiligungen neu geordnet, jetzt gebe es eine Zwischengesellschaft im Ausland, der Rest bleibe wie gehabt. Der Mandatsleiter notiert sich das im Kalender. Im Dossier steht weiterhin die Struktur von 2014.
Persönliche Bekanntschaft und langjährige Geschäftsbeziehungen sind wertvolle Informationen für die Risikobeurteilung. Sie sind aber keine Ersatzhandlung für KYC. Gerade langjährige Beziehungen entwickeln eine eigene Schwerkraft: Was bei der Aufnahme sauber geprüft wurde, wird irgendwann als bekannt vorausgesetzt. Eigentumsverhältnisse ändern sich, neue Gesellschaften kommen hinzu, Tätigkeiten werden internationaler.
Das Problem ist nicht Vertrauen. Das Problem entsteht, wenn Vertrauen dazu führt, dass die Prüfung aussetzt. Eine langjährige Beziehung darf in die risikobasierte Würdigung einfliessen. Sie entbindet aber nicht davon, die Angaben aktuell zu halten und wesentliche Veränderungen zu erkennen. Der Anruf von Herrn M. war genau so eine Veränderung. Er hätte einen Review auslösen müssen, keinen Kalendereintrag.
(KI-generierte Illustration)
Das heisst nicht, dass jeder Stammkunde bei jedem Telefonat neu durchleuchtet werden muss. Der Punkt ist enger: Vertrauen kann eine Risikoeinschätzung beeinflussen. Es kann die Dokumentation nicht ersetzen.
Eine Risikoanalyse von gestern beschreibt nicht das Risiko von heute
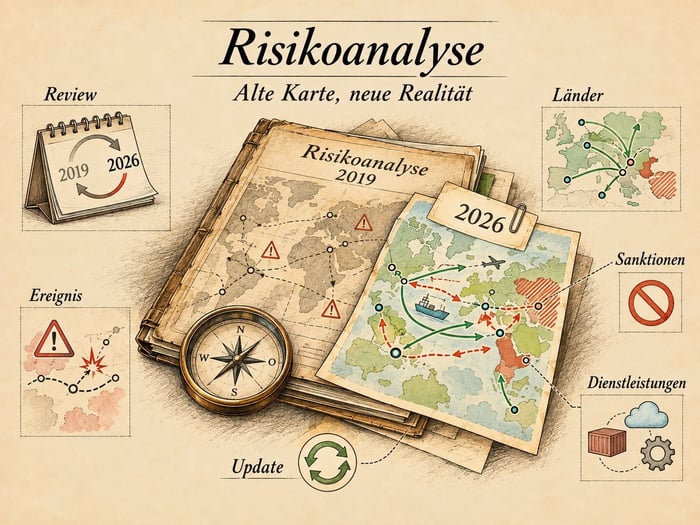
Auf dem Laufwerk der Treuhand Alpha liegt eine Datei namens «Risikoanalyse_GwG_final_v3.docx». Das Änderungsdatum ist der 12. November 2019. Seither hat das Büro zwei Mitarbeitende mit Erfahrung im internationalen Steuerrecht eingestellt, betreut die ersten Kunden mit Bezug zu Staaten mit erhöhtem Risiko und hat sein Domizilangebot ausgebaut. Die Sanktionslandschaft hat sich seit 2022 grundlegend verändert. Die Risikoanalyse weiss davon nichts. Sie ist «final». Das war sie 2019 wohl auch.
Eine Risikoanalyse ist kein Archivdokument. Sie soll das aktuelle Risikoprofil einer Organisation abbilden. Daraus folgt nicht, dass jede Organisation nach einer pauschalen gesetzlichen Regel exakt einmal jährlich eine vollständig neue Analyse erstellen müsste. Die konkreten Anforderungen ergeben sich aus der Aufsichts- oder SRO-Regelung, der man untersteht. Sinnvoll ist ein regelmässiger und zusätzlich ereignisbezogener Review. Für viele Organisationen bietet sich ein jährlicher Zyklus als Governance-Standard an. Wesentliche Veränderungen sollten aber nicht auf den nächsten Kalendertermin warten.
Die Revision per 1. Oktober 2026 überträgt den risikobasierten Organisationsgedanken auch auf die neu erfassten Beratungstätigkeiten. Der Prozess muss zur Tätigkeit, zum Kundenportfolio, zu den angebotenen Dienstleistungen und zu den relevanten Länder- und Strukturbezügen passen. Für die Treuhand Alpha heisst das: Die Revision ist selbst ein ereignisbezogener Anlass. Wer im Oktober 2026 mit einer Analyse von 2019 arbeitet, arbeitet mit einer Karte, auf der die neuen Strassen fehlen.
(KI-generierte Illustration)
Wenn alle Fälle «normales Risiko» haben, funktioniert der risikobasierte Ansatz nicht
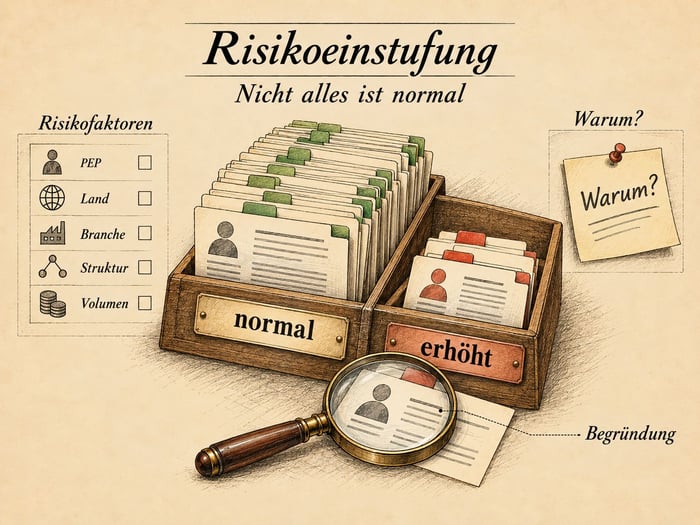
Die Kundenliste der Treuhand Alpha hat eine Spalte «Risiko». Darin steht fast überall «normal». Die wenigen Ausnahmen sind die Kunden, über die schon einmal etwas in der Zeitung stand. Das ist kein Risikomodell. Das ist ein Pressespiegel.
Ein Modell, das fast immer zum gleichen Ergebnis führt, sollte kritisch hinterfragt werden. Eine Organisation muss nicht künstlich Hochrisikofälle produzieren, um ihre Wachsamkeit zu beweisen. Wenn aber Herkunftsland, Branche, Eigentümerstruktur, PEP-Bezug, Komplexität, Transaktionsvolumen und wirtschaftlicher Hintergrund faktisch keinen Unterschied in der Einstufung machen, findet keine Risikodifferenzierung statt.
Eine gute Einstufung sagt deshalb nicht nur «normal» oder «erhöht». Sie beantwortet die Frage: Warum? Die Begründung ist der eigentliche Kern des Risikomodells. Sie macht die Einstufung nachvollziehbar, und sie ist der einzige Weg, bei späteren Veränderungen zu erkennen, ob eine Neueinstufung nötig wird. Ohne Begründung weiss niemand, ob die Zwischengesellschaft von Herrn M. etwas am Risiko ändert. Mit Begründung ist es eine Frage von zwei Minuten.
(KI-generierte Illustration)
Interne Weisungen dürfen kein Schubladenpapier sein
Die Treuhand Alpha hat ein GwG-Handbuch. Es ist 38 Seiten lang, sauber formatiert und von einem externen Berater erstellt. In Kapitel 4.2 steht: «Alle Mandate mit erhöhtem Risiko werden im Vier-Augen-Prinzip freigegeben.» In der Praxis war das zweite Auge im letzten Sommer drei Wochen in den Ferien, und die Freigaben liefen trotzdem. Niemand hat das beschlossen. Es ist einfach passiert.
Ein Handbuch sagt wenig über die Qualität des Systems. Eine Prüferin erkennt schnell, wenn der dokumentierte Soll-Prozess und die betriebliche Realität auseinanderfallen: In der Weisung steht das Vier-Augen-Prinzip, im Dossier findet sich eine Unterschrift. Die Eskalation soll über die GwG-Fachstelle laufen, entschieden hat die Mandatsleitung allein. Vorgesehene Kontrollen finden statt, aber niemand protokolliert sie.
Eine Weisung, die niemand anwendet, ist kein Kontrollsystem. Sie ist ein Beleg dafür, dass man wusste, wie es richtig ginge. Eine Prüferin liest daraus nicht Sorgfalt, sondern Wissen ohne Umsetzung.
Eine kurze, verständliche und gelebte Weisung ist deshalb wertvoller als ein perfektes Handbuch. Sie legt fest, wer für Unterstellungsentscheide, KYC, Risikoeinstufung, Eskalationen, Reviews und Freigaben verantwortlich ist, und sie regelt die Stellvertretung. Letzteres klingt nach Kleinigkeit. Es ist der Unterschied zwischen einem Vier-Augen-Prinzip und einem Vier-Augen-Prinzip mit Ferienpause.
Sanktionsscreening: Nicht nur prüfen, sondern beweisen können
Im Dossier eines Neukunden der Treuhand Alpha findet sich ein Screenshot. Darauf steht: «Keine Treffer.» Wer den Namen eingegeben hat, gegen welche Liste, an welchem Tag und mit welcher Schreibweise, verrät der Screenshot nicht. Er verrät auch nicht, ob die Zwischengesellschaft und ihre Organe ebenfalls geprüft wurden.
Sanktions-Compliance ist kein Bereich, in dem ein blosses «geprüft» viel wert ist. Dabei lohnt sich eine rechtliche Unterscheidung: Die Sanktionsmassnahmen der Schweiz beruhen im Wesentlichen auf dem Embargogesetz und den gestützt darauf erlassenen Verordnungen, nicht auf dem GwG. Sie gelten unabhängig davon, ob ein Büro dem GwG unterstellt ist. Das Screening ist in der Praxis das Werkzeug, mit dem man diese Pflichten überhaupt einhalten kann. Wo es nach dem eigenen Organisations- und Risikomodell vorgesehen ist, muss auch der Nachweis funktionieren: Welcher Name wurde gegen welche Quelle geprüft? Wann? Wie wurde ein möglicher Treffer behandelt? Weshalb wurde ein False Positive verworfen?
Aus dieser Pflicht folgt keine schematische Einheitslösung. Ein identischer Screening-Takt für sämtliche Organisationen und Geschäftsmodelle wäre gerade nicht risikobasiert. Entscheidend ist, dass die gewählte Kontrolle sachgerecht ist, zuverlässig durchgeführt und nachvollziehbar dokumentiert wird. «Keine Treffer» ist nur dann ein brauchbarer Kontrollnachweis, wenn erkennbar ist, wie dieses Ergebnis zustande kam.
Schulung ist kein Häkchen im Jahreskalender
Jeden Dezember versammelt sich das Team der Treuhand Alpha für die GwG-Schulung. Sie dauert neunzig Minuten, findet nach dem Mittagessen statt und endet mit einer Unterschriftenliste. Im Februar weiss niemand mehr, ab wann eine Zwischengesellschaft im Ausland ein Grund für einen Review ist. Die Unterschriftenliste weiss es auch nicht.
Auch die beste GwG-Organisation funktioniert nicht, wenn Mitarbeitende ihre Rolle nicht kennen. Das Gesetz verlangt von Finanzintermediären ausdrücklich eine genügende Ausbildung des Personals und Kontrollen (Art. 8 GwG). Für neu unterstellte Beratende ergeben sich vergleichbare organisatorische Anforderungen, deren Ausgestaltung die jeweilige SRO konkretisiert. Eine unterschriebene Teilnehmerliste belegt Anwesenheit. Sie belegt nicht, dass jemand im entscheidenden Moment anders handelt.
«Mindestens einmal jährlich» ist auch hier keine pauschale gesetzliche Formel für sämtliche Adressaten. Gefordert ist eine angemessene Ausbildung im jeweiligen Aufsichtskontext. Praktisch spricht viel für wiederkehrende Schulungen, ergänzt durch kurze, anlassbezogene Updates, die an echten Fällen aus dem eigenen Büro ansetzen. Der Anruf von Herrn M. wäre ein hervorragendes Schulungsbeispiel. Die Änderungen zum 1. Oktober 2026 sind ohnehin ein offensichtlicher Anlass.
Der wichtigste neue Fehler: Die Unterstellungsprüfung fehlt
Für Treuhänderinnen, Berater, Kanzleien und andere Dienstleister ist dieser Punkt ab Oktober der entscheidende. Nicht jede Beratung wird automatisch dem GwG unterstellt. Das neue Recht erfasst bestimmte Tätigkeiten, bei denen Beratende bei Transaktionen mitwirken oder Strukturen bereitstellen, die sich für Geldwäscherei eignen. Dazu gehören nach Art. 2 Abs. 3bis und 3ter des revidierten GwG insbesondere:
- Der Kauf und Verkauf von Grundstücken
- Die Mitwirkung bei Gründung, Führung und Verwaltung von Rechtseinheiten, insbesondere nicht operativ tätiger oder ausländischer Rechtseinheiten, einschliesslich Kapitalein- und -ausschüttungen sowie Kauf oder Verkauf solcher Rechtseinheiten
- Das Bereitstellen eines Sitzes oder Domizils, nach den verfügbaren Erläuterungen für mehr als sechs Monate
Bei der Treuhand Alpha hiess es im Frühsommer: «Das betrifft uns nicht, wir machen ja keine Immobiliendeals.» Das Domizil für die Holdings, drei Gründungen für eine ausländische Kundengruppe und die Mitwirkung beim Verkauf einer Sitzgesellschaft standen auf keiner Liste, weil niemand sie als zusammengehörige Frage gesehen hatte. Ob das Büro die Schwellen erreicht, ist eine Rechenaufgabe, keine Glaubensfrage. Und ihr Ergebnis gehört ins Dossier, nicht in eine Einschätzung aus dem Bauch.
Der Fehler besteht deshalb nicht darin, jedes Beratungsmandat vorsichtshalber als GwG-Fall zu behandeln. Der Fehler besteht darin, keine Einordnungslogik zu haben. Für potenziell relevante Mandate sollte früh geklärt und dokumentiert werden, welche Tätigkeit erbracht wird, ob sie unter den gesetzlichen Anwendungsbereich fällt, ob eine Ausnahme greift und ob die Berufsmässigkeit auf Ebene des ganzen Büros erreicht ist.
Eine strukturierte Einordnung am Mandatsbeginn ist deshalb kein Formalismus, sondern ein Kontrollpunkt. Tätigkeit, Rolle, Transaktions- oder Strukturbezug, Ausnahme und Berufsmässigkeit werden geprüft, bevor der GwG-Prozess ausgelöst wird oder eben nicht. Kommt die Prüfung zum Ergebnis, dass ein Mandat nicht unter das GwG fällt, gehört auch dieses Ergebnis mit Begründung ins Dossier. Eine dokumentierte Nicht-Unterstellung ist eine Entscheidung. Eine fehlende Prüfung ist eine Lücke.
Finanzintermediär und Berater sind nicht dasselbe
Die Treuhand Alpha hat noch ein zweites Problem, und es ist subtiler. Für die Zahlungsabwicklung bei zwei Kunden ist sie seit Jahren Finanzintermediärin. Für das Domizil und die Gründungen wird sie möglicherweise neu Beraterin im Sinne des revidierten GwG. Herr M. ist in beiden Welten Kunde.
Diese Rollen dürfen im Prozess nicht ineinanderlaufen, denn sie lösen nicht dieselben Mechanismen aus. Für Beratende hat der Gesetzgeber besondere Regeln geschaffen. So soll die SRO-Aufsicht bei ihnen nur ausnahmsweise Einblick in Kundendossiers nehmen, wenn objektive Anhaltspunkte für Sorgfaltspflichtverletzungen vorliegen. Anwältinnen und Notare sind von der Meldepflicht ausgenommen, soweit die Informationen dem Berufsgeheimnis unterliegen und sie keine Finanztransaktionen für ihre Kunden ausführen. Welche Regel im Einzelfall greift, hängt an der Tätigkeit, nicht am Briefkopf.
Für gemischte Treuhand- und Beratungsunternehmen folgt daraus: Die Rollenentscheidung gehört in den Mandatsprozess. Sie darf nicht erst fallen, wenn eine Prüferin danach fragt. Mandatsklassifikation, dokumentierter Rollenentscheid und eine nachvollziehbare Zuordnung des einschlägigen Prozesses sind deshalb zentrale Kontrollen.
Was im Kopf bleibt, fehlt im Dossier
Frau S. ist bei der Treuhand Alpha für die GwG-Fachstelle zuständig. Sie weiss, warum ein bestimmter Kunde 2023 auf «erhöht» gesetzt und 2025 wieder zurückgestuft wurde. Sie weiss auch, warum man eine Anfrage im Herbst abgelehnt hat. Im nächsten Frühling wechselt sie zu einer Bank. Mit ihr geht ein erheblicher Teil der Begründungen des Büros.
Eine der häufigsten Schwächen ist zugleich die banalste: Die verantwortliche Person kennt den Fall und weiss, weshalb sie entschieden hat. Dokumentiert ist davon wenig. Das funktioniert so lange, bis jemand krank wird, die Stelle wechselt, ein Mandat Jahre später geprüft wird oder eine Entscheidung nachträglich hinterfragt werden muss. Die Dokumentationspflicht nach Art. 7 GwG ist genau für diesen Moment gebaut.
GwG-Compliance verlangt keine literarischen Aktennotizen. Sie verlangt einen nachvollziehbaren Entscheidpfad: Wer hat was aufgrund welcher Informationen entschieden? Welche Abklärung wurde vorgenommen? Was war das Ergebnis? Standardisierte Entscheidfelder, elektronische Dossiers, klare Ablageregeln und ein angemessenes Vier-Augen-Prinzip reduzieren nicht nur Prüfungsrisiken. Sie reduzieren die Abhängigkeit einer Organisation von einzelnen Personen. Das ist auch eine Frage der Fairness gegenüber Frau S.: Eine Organisation, die ihr Wissen nur in einem Kopf lagert, macht diesen Kopf zur Haftungsreserve.
Verdachtsmomente dürfen nicht zerredet werden
An dieser Stelle wird der Ton ernster, weil das Thema es verlangt. Fehlende Dokumentation ist bei Verdachtsmomenten besonders heikel. In der Praxis geschieht zunächst oft das Richtige: Eine Auffälligkeit wird erkannt, intern diskutiert und näher abgeklärt. Problematisch wird es, wenn am Ende nur die mündliche Erinnerung bleibt, man habe seinerzeit «keinen ausreichenden Verdacht gesehen».
Für unterstellte Akteure gilt bei begründetem Verdacht die Meldepflicht gegenüber der Meldestelle für Geldwäscherei (MROS), sofern die gesetzlichen Voraussetzungen erfüllt sind (Art. 9 GwG). Für bestimmte Berufsgruppen bestehen besondere Regeln im Zusammenhang mit dem Berufsgeheimnis. Gerade deshalb braucht es einen geschützten Eskalations- und Entscheidprozess. Er legt fest, wer eine Auffälligkeit bewertet, wer entscheidet und wie der Entscheid festgehalten wird. Relevante Abklärungen und Entscheidungen müssen so dokumentiert sein, dass später nachvollziehbar ist, welche Informationen vorlagen und weshalb welche Entscheidung getroffen wurde.
Dazu gehört ein Punkt, der in kleinen Büros oft unterschätzt wird: Wer eine Auffälligkeit meldet, braucht Rückendeckung. Die Mitarbeiterin, die beim langjährigen Kunden eine Ungereimtheit anspricht, darf nicht diejenige sein, die das Problem am Ende allein trägt. Die Verantwortung für den Entscheid liegt bei der dafür bestimmten Stelle und letztlich bei der Geschäftsleitung, nicht bei der Person, die hingeschaut hat.
Software löst keine Rechtsfrage – aber viele Prozessfehler
Digitale Unterstützung kann nicht entscheiden, ob eine komplexe Eigentümerstruktur wirtschaftlich plausibel ist. Sie ersetzt auch keine fachliche Beurteilung eines Verdachtsfalls. Sie kann aber verhindern, dass Pflichtfelder vergessen werden, Reviews unbemerkt ablaufen, Quellen fehlen oder Entscheidungen ohne Zeitstempel abgelegt werden. Viele der Fehler der Treuhand Alpha, vom Screenshot ohne Datum bis zum Vier-Augen-Prinzip in den Ferien, sind genau solche Fehler.
Hier liegt eine sinnvolle Arbeitsteilung. Ein Werkzeug wie DS|KYC von der DATA Security AG kann den einzelnen KYC-Vorgang strukturieren: Identifikation, wirtschaftliche Berechtigung, Screening, Quellen, Prüfdatum und Dossiernachweis.
Software ist damit kein Ersatz für GwG-Compliance, sondern Infrastruktur für ihre reproduzierbare Umsetzung. Fehlender Softwareeinsatz ist für sich genommen kein GwG-Verstoss, und wer das Gegenteil behauptet, verkauft Angst. Der eigentliche Fehler liegt in einem Prozess, der ohne ausreichende Kontrollen, Nachweise und Fristensteuerung nicht zuverlässig funktioniert. Ein Tool kann erinnern, strukturieren und sichtbar machen. Entscheiden muss das Büro. Tragen auch.
Wo diese Diagnose nicht greift
Kleine Büros, die mit Augenmass arbeiten, sind damit nicht gemeint. Wer ausserhalb des Anwendungsbereichs bleibt und das begründet festhält, braucht keine GwG-Organisation im Miniaturformat. Wer wenige, einfach strukturierte Mandate betreut, muss keine Dokumentation im Umfang einer Grossbank aufbauen. Mehr Papier ist nicht mehr Sicherheit.
Der Punkt ist enger. Es geht nicht um den Umfang der Dokumentation, sondern darum, dass die wenigen Entscheidungen, auf die es ankommt, auffindbar, begründet und einer Person zugeordnet sind. Das gilt für die Einzelfirma genauso wie für das Büro mit vierzig Mitarbeitenden. Nur der Aufwand ist ein anderer.
Was die häufigsten Fehler gemeinsam haben
Legt man die typischen Beanstandungen nebeneinander, zeigt sich ein Muster. Das Problem ist selten fehlendes Wissen über Geldwäscherei. Das Problem ist die Übersetzung dieses Wissens in den Alltag. Verantwortlichkeiten sind unklar, Kontrollen laufen nebenbei, Informationen liegen an verschiedenen Orten, und die Sorgfaltspflichten sind nicht fest im Mandatsablauf verankert.
Die Ursachen lassen sich meist drei Ebenen zuordnen:
- Einem Kulturproblem, wenn Compliance als Zusatzlast und nicht als Teil professioneller Leistung verstanden wird
- Einem Ressourcenproblem, wenn Verantwortung ohne Zeit, Schulung und System «nebenbei» wahrgenommen wird
- Einem Prozessproblem, wenn die erforderlichen Prüfschritte nicht in den normalen Mandatsablauf eingebaut sind
Alle drei landen am selben Ort. Die Geschäftsleitung entscheidet, ob die GwG-Fachstelle Zeit und Befugnisse hat, ob Weisungen an die Realität angepasst werden und ob eine Stellvertretung existiert. Diese Entscheidungen kann sie nicht an Frau S. delegieren und nicht an eine Software. Wer die Rahmenbedingungen setzt, trägt auch die Verantwortung dafür, dass innerhalb dieser Rahmenbedingungen sauber gearbeitet werden kann.
Was jetzt konkret zu tun ist
Für Büros wie die Treuhand Alpha lassen sich die nächsten Schritte klar ordnen:
- Unterstellung prüfen und dokumentieren: Alle Tätigkeiten mit den erfassten Beratungstätigkeiten und den Ausnahmen abgleichen, die Schwellen zur Berufsmässigkeit für das ganze Büro rechnen und das Ergebnis mit Begründung festhalten.
- Bei Unterstellung den SRO-Anschluss fristgerecht sicherstellen. Die geltenden Fristen und Übergangsregeln sollten direkt mit der gewählten SRO geklärt werden.
- Rollen trennen: Für jedes Mandat festhalten, ob es um Finanzintermediation, Beratung oder beides geht, und welcher Prozess greift.
- Risikoanalyse aktualisieren, mit der Revision als ausdrücklichem Anlass und einer Begründung für jede Einstufung.
- Weisung kürzen statt verlängern: Zuständigkeiten, Stellvertretung, Eskalationsweg und Freigaben so regeln, wie sie gelebt werden können.
- Bestandsdossiers stichprobenartig prüfen: Hält der UBO-Vermerk der Frage «Wie wurde geprüft?» stand? Ist das Screening nachvollziehbar?
- Das Team schulen, an eigenen Fällen und mit einer klaren Regel, wann eine Veränderung beim Kunden einen Review auslöst.
Ein Dossier schreibt man nicht für die Prüferin
Man schreibt es für den Tag, an dem niemand mehr im Raum sitzt, der sich erinnert. Für die Person, die auf Frau S. folgt und verstehen muss, warum ein Kunde 2023 höher eingestuft wurde. Für die Kollegin, die beim nächsten Anruf von Herrn M. wissen muss, was sich seit dem letzten Mal verändert hat. Für die Mitarbeiterin, die eine Ungereimtheit angesprochen hat und sich darauf verlassen können muss, dass ihr Hinweis nicht irgendwo zwischen Flur und Kaffeemaschine verloren geht.
Deshalb sind die Fehler in diesem Beitrag keine Formfehler. Jeder einzelne markiert eine Stelle, an der ein Büro sein eigenes Wissen aus der Hand gibt. Die Revision hat daran nichts geändert. Sie hat nur mehr Büros an den Tisch geholt, an dem diese Frage gestellt wird.
Und die Prüferin mit dem kalten Kaffee? Sie wird wiederkommen. Die Frage ist nur, ob der Mandatsleiter dann wieder sagt «Das haben wir damals alles angeschaut» oder ob er ihr das Dossier hinüberschiebt und nichts sagen muss.